🗂️ テーマ:お金・税金・社会保険(全 8 ページ・現在地順)
医療費の取り戻し方:高額療養費・限度額適用認定証・医療費控除の使い分け
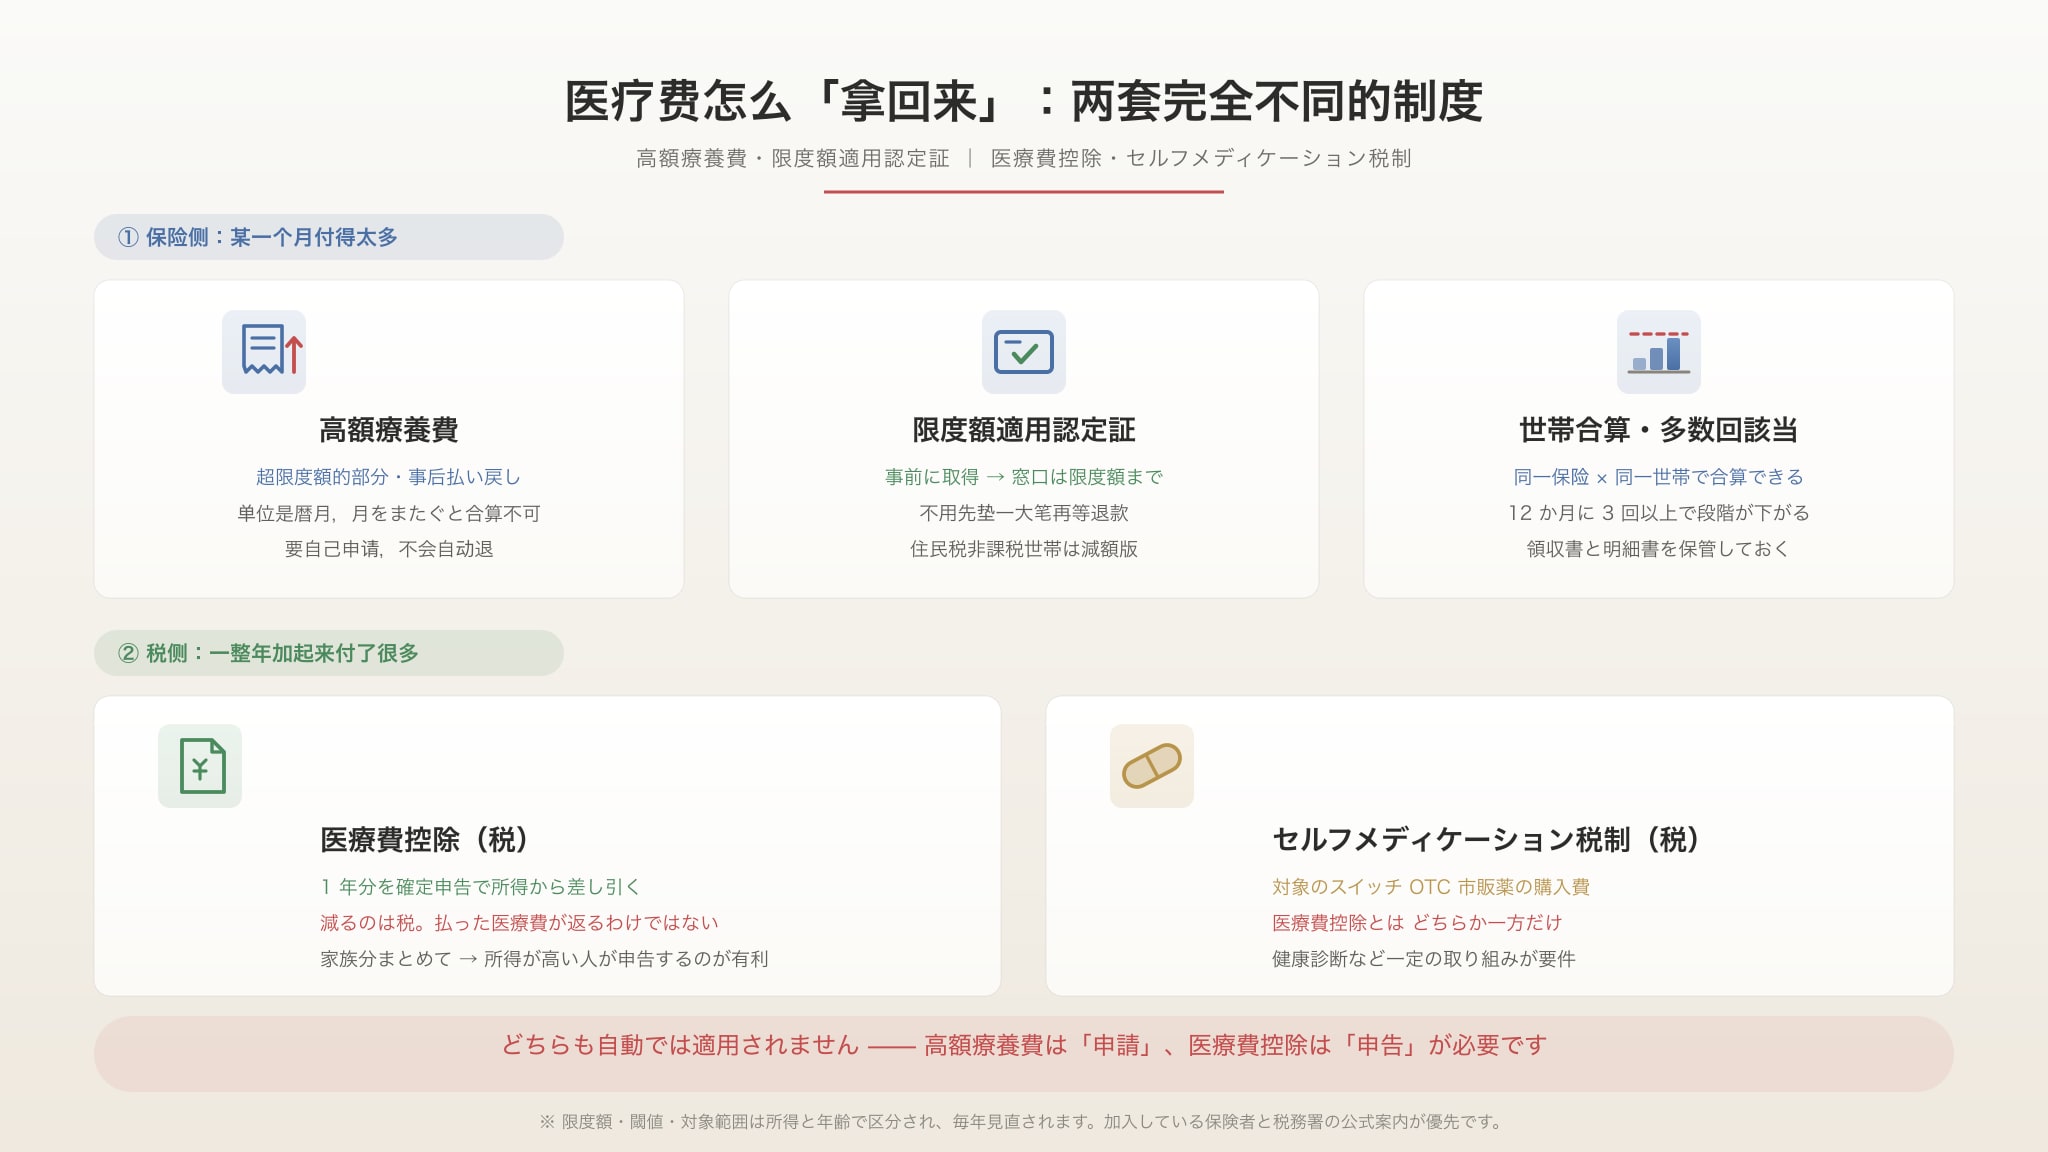
医療費を取り戻す仕組みは、じつはまったく別の 2 系統に分かれています。ひとつは保険の側(高額療養費と限度額適用認定証)で、「ある 1 か月に払いすぎた」を扱います。もうひとつは税の側(医療費控除)で、「1 年トータルでたくさん払った」を扱います。この 2 つは同時に使えます。別枠の選択肢としてセルフメディケーション税制(対象の市販薬が控除の対象)もありますが、これは医療費控除とどちらか一方だけです。このページは「お金がどう戻るか」だけを扱います。病院のかかり方は病院のかかり方ガイド、申告全体の流れは確定申告ガイドへ。
📅 本ページの情報は 2026 年 10 月時点で確認していますまず「どちらが、いつ、お金を出すのか」を分けてください。高額療養費は保険側のあとからの払い戻しです。同じ暦月(1 日〜末日)の保険適用分の自己負担が限度額を超えたとき、超えた分が戻ります。限度額適用認定証は同じ制度の事前版で、あらかじめ保険者に申請して病院の窓口で提示すれば、その場で限度額までしか払わずに済みます。立て替えて後から戻りを待つ必要はありません。医療費控除は税側の年単位の精算で、1 年(1/1〜12/31)に払った医療費から保険金などを引いた額が一定を超えるとき、確定申告で所得から差し引けます。ただし減るのは税金であって、払った医療費が返ってくるわけではありません。そしてどれも自動では適用されません。限度額も閾値も所得と年齢で区分され、毎年の税制で動きます。具体的な金額は必ず公式の案内で確認してください。
🧮 実際に計算する:窓口で払う額と戻る額
下の計算機は保険側の高額療養費のみ(70 歳未満)を扱います。税側の医療費控除は下の「🧾 医療費控除」の節へ——別の制度です。
💴 医療費 → 実際の負担
2026 年 8 月診療分から限度額が引き上げられ、年間上限が新設されました。実際に診療を受けた月で選んでください。
被用者は「標準報酬月額」、国民健康保険は「課税所得」で判定します。迷うときは下の区分を選ぶと、戻り額は控えめに出ます。
⚠️ 最も間違いやすい項目です。窓口で払った 3 割ではなく、請求書の総額(10 割)を入れてください。
長期療養や入院を繰り返す場合に該当しやすく、4 回目以降は限度額がさらに下がります。
※ 保険適用分のみを計算しています。差額ベッド代・入院時食事療養費・保険外診療は自己負担のままです。* は多数回該当(4 回目以降)の限度額です。
⚠️ これは概算であり、保険者の確定額ではありません
- 自己負担割合は 3 割 として計算しています(70 歳未満の一般)。未就学児は 2 割、70 歳以上は 2 割または 1 割で、割合が変わると「支払う額」も「戻る額」も変わります。
- 本ツールは 70 歳未満のみ対象です。70 歳以上は「外来(個人)」と「外来+入院(世帯)」で分けて判定し、年齢区分ごとの限度額表を使います。
- 医療費は同じ暦月・同じ保険者ごとに合算します。月の途中で保険が変わると(退職後の国保への切替など)前後の保険者で分けて計算されます。
- 世帯合算は計算に含めていません。同一世帯・同一保険の家族は、各人 1 か月 21,000 円以上の自己負担分を合算でき、複数人が同時に高額な診療を受けた場合はさらに一段下がります。
- 年間上限は 2026 年 8 月診療分から新設されたものです(年度は 8 月〜翌年 7 月)。
- 2027 年 8 月から所得区分の細分化が予定されており、その際は本表の更新が必要です。正確な額は厚生労働省および加入する保険者の最新の案内でご確認ください。
📊 自己負担限度額 早見表(70 歳未満・2026 年 8 月診療分〜)
| 所得区分 | 月の上限 | 多数回該当(4 回目以降) | 年間上限 |
|---|---|---|---|
| 約 1,160 万円〜 | ¥270,300 +(医療費 − ¥901,000)×1% | ¥140,100 | ¥1,680,000 |
| 約 770 〜 1,160 万円 | ¥179,100 +(医療費 − ¥597,000)×1% | ¥93,000 | ¥1,110,000 |
| 約 370 〜 770 万円 | ¥85,800 +(医療費 − ¥286,000)×1% | ¥44,400 | ¥530,000 |
| 約 370 万円以下 | ¥61,500(定額) | ¥44,400 | ¥530,000 |
| 住民税非課税世帯 | ¥36,900(定額) | ¥24,600 | ¥290,000 |
※ 医療費は保険適用後の 10 割総額です。総額が算式の起点を超えると上限も算式で上がります。
📌 2026 年 8 月の改定点
- 自己負担限度額が全体に引き上げられました(例:約 370〜770 万円区分は 80,100 円 → 85,800 円が起点)。
- 「年間上限」が新設され、年間累計が上限に達すると超えた分が払い戻されます。
- 多数回該当(4 回目以降)の軽減額は据え置きで、長期療養の方の相対的負担は上がります。
- 2027 年 8 月に所得区分のさらなる細分化が予定されており、本頁も更新が必要です。
🧭 まず 4 つの制度を切り分ける:どちら側か・何を扱うか・自分で申請するか
| 制度 | どちら側 | 何を扱うか | どこで手続きするか | 自分で申請が必要か |
|---|---|---|---|---|
| 高額療養費 | 保険 | 同じ暦月の保険適用分の自己負担が限度額を超えた分 | 加入している保険者(国民健康保険 → 市区町村/会社の健康保険 → 健康保険組合・協会けんぽなど) | 原則必要(保険者によっては自動支払あり・下記) |
| 限度額適用認定証 | 保険 | 高額療養費の事前版。窓口で限度額までしか請求させない | 同じく保険者 | 必要。しかも事前に取得 |
| 医療費控除 | 税 | 1 年に払った医療費(補填額を引いたあと)が閾値を超えた分 | 税務署(確定申告で一緒に申告) | 必要。申告しなければ戻りません |
| セルフメディケーション税制 | 税 | 対象のスイッチ OTC 医薬品の購入費 | 同じく税務署 | 必要。しかも医療費控除とどちらか一方 |
* これは判断のための整理表で、制度の全文ではありません。限度額・閾値・適用条件は所得区分と年齢区分で分かれ、毎年の税制改正で動きます。具体的な数値は、加入している保険者と税務署の公式案内がすべてです。
🏥 高額療養費:申請のしかたと、認定証を使うべきタイミング
これは「1 回(1 か月)に払いすぎた」を扱う制度で、単位は暦月です(例:8 月 1 日〜8 月 31 日)。月をまたいだ分は合算できません。入院が月末をまたぐと、病院は月ごとに分けて請求します。これが「たくさん払ったのに戻ってこない」のいちばん多い原因です。
-
まず「その月は限度額を超えたか」を確認する
限度額はひとつの金額ではありません。70 歳未満と 70 歳以上で制度が分かれ、そのなかでさらに所得区分ごとの段階があります。ですから最初に知るべきは自分がどの区分かです。この情報は加入している保険者が持っています。数値は公式の案内で確認してください。
計算に入るのは保険適用分の自己負担だけです。保険適用外のもの(差額ベッド代、任意で選んだ自費の治療など)はこの計算に入りません。入院時の食事療養費は別枠のルールです。
-
同じ保険・同じ世帯なら合算できる
「1 人の 1 か月が超えたときだけ」ではありません。同じ医療保険に入っている同じ世帯の人は、自己負担を合算できます。家族が同じ月にそれぞれ受診し、個々には限度額に届いていなくても、合計で超えていれば対象になり得ます。
国民健康保険は世帯単位で扱われ、申請も払い戻しも原則として世帯主を通します。会社の健康保険は被保険者と被扶養者の組み合わせで判断します。合算できるか・どう合算するかは、加入している保険者の定めによります。
-
高額になると分かっているなら、先に「限度額適用認定証」を取る
手術・入院・長期の治療などで事前に高額になると分かっているときの正しい順番は、まず保険者に限度額適用認定証を申請し、受け取ってから病院の窓口で提示することです。これで窓口の支払いは限度額までになり、まとまった額を立て替えて 1〜2 か月待つ必要がなくなります。
住民税非課税世帯などは「限度額適用・標準負担額減額認定証」になります(入院時の食事療養費の標準負担額も減ります)。認定証には有効期限があるので、治療が長引く場合は更新を忘れずに。必要書類・有効期限・適用条件は公式の案内に従ってください。
なお、現在はマイナ保険証に限度額の情報を登録しておけば、認定証なしで限度額適用を受けられる運用になっています(運用の詳細は公式の案内で確認してください)。ただし古い保険証を使っている場合や、保険者のシステム対応が追いついていない場合は、事前に認定証を取っておくのがいちばん確実です。
-
すでに払った分は、後から申請して払い戻し(時効に注意)
認定証を使えなかった、あるいは後から対象だと気づいた場合は事後の申請になります。加入している保険者に、領収書・診療報酬明細書などを添えて申請します(必要な書類は公式の案内で確認してください)。保険者によっては「自動支払」といって、金額を把握した保険者から自動的に振り込まれる仕組みがあります。ただしこれは統一制度ではないので、自分も自動で受け取れると決めつけず、一度問い合わせるのが早いです。
損をしやすいポイントが 2 つあります。①時効:申請には期限があり、過ぎると本当に戻りません(期限は公式の案内で確認してください)。②付加給付:健康保険組合などが独自の上乗せ給付を行っている場合、順序としては付加給付が先で、残りの部分が高額療養費の対象になります(同じ費用が二重に支払われることはありません)。
-
治療が長い人は「多数回該当」を意識する
直近 12 か月以内に 3 回以上高額療養費の支給に該当していると、4 回目から限度額がより低い区分に下がります(多数回該当)。長期の治療や、1 年に何度も手術を受ける人にとっては差が大きいところです。
これは同一世帯・同一保険ごとに自動で積み上がるものですが、判定や適用の時期は公式の案内に従ってください。治療が長引く場合は毎回の領収書と明細書を保管しておき、精算の段階で「実はずっと前から対象だった」と気づくことのないように。
🧾 医療費控除:1 年トータルで多く払ったら、所得から差し引く
これは税制で、保険ではありません。1 年間(1 月 1 日〜12 月 31 日)に払った医療費を確定申告で申告します。
| 項目 | 押さえるべき点 |
|---|---|
| 計算のしかた | (その年に払った医療費 − 保険金・給付金などの補填額)− 閾値。閾値は一定額と所得金額の一定割合のいずれか少ないほうで、上限もあります。具体的な数値は公式の案内で確認してください。 |
| 誰が申告できるか | その年に所得がある人です。所得がない人は自分の名前では申告できません。 |
| 家族分のまとめ | 生計を一にする家族の医療費は合算して 1 人がまとめて申告できます。これは所得控除なので、税率の高い人にまとめたほうが戻りが大きくなります。所得がいちばん高い人がまとめるのが有利ということです。「誰が受診したか」は関係ありません。 |
| 対象になる典型的なもの | 医師・歯科医師の診療、治療目的の医薬品、治療用器具、通院の公共交通費(やむを得ない場合のタクシーも)、入院時の食事療養費の自己負担分、治療目的の歯科矯正、リハビリ、医師の指示によるおむつ、出産(出産育児一時金などを差し引いてから)など。 |
| 対象にならない典型的なもの | 健康診断・人間ドック(原則)、予防接種、美容整形・ホワイトニング、差額ベッド代、自家用車で通院したときのガソリン代・駐車場代、健康維持だけを目的とした支出、実際には自分が負担していない部分(全額を他人が立て替えた場合など)。 |
| 何を出すか | 原則として「医療費控除の明細書」(医療機関名と金額を書くもの)を提出します。領収書の提出は不要ですが、5 年間の保存が必要で、求められたら提示できるようにしておきます。申告全体の流れは確定申告ガイドへ。 |
| あとからでも間に合うか | 間に合います。還付申告にはさかのぼれる期間があります(期間は公式の案内で確認してください)。過去数年分を申告し忘れていても、期間内なら取り戻せる場合があります。 |
⚠️ いちばん多い誤解:「医療費控除」は医療費が返ってくる制度ではない
これは所得控除であって税額控除ではありません。仕組みを例で言うと(数値は説明用のイメージで、実際の閾値と税率は公式の案内に従ってください)、所得の一部が課税対象から外れ、その結果「税率をかけた分の税金」が減るだけです。したがって戻ってくる額は払った医療費よりずっと小さく、しかも所得が高い人ほど同じ医療費でも戻りが大きくなります。ここを先に理解しておかないと、申告後に「こんなに少ないのか」となりがちです。
💊 セルフメディケーション税制:医療費控除との二択
これは医療費控除の特例で、対象の市販薬(スイッチ OTC 医薬品)の購入費が一定額を超えたときに控除できる仕組みです(上限あり)。重要なのは医療費控除と併用できないことです。どちらか一方を選ぶ必要があるので、自分の場合はどちらが戻りが大きいかで選びます。
- 「前段の行動」が要件です。その年に健康診断・予防接種・特定健診など一定の取り組みを行っていることが通常必要です。市販薬を買っただけでは対象になりません。
- 対象は市販薬だけで、受診は含みません。病院や薬局で受け取る処方薬は保険の仕組みと医療費控除の側で扱います。
- 適用期限と対象品目は見直されます。公式の案内で確認してください。使う前に、その年も適用があるかを確認しましょう。
❌ 損をしやすい 6 つのポイント
- 月をまたいで合算してしまう。高額療養費の単位は暦月です。7 月 30 日入院・8 月 10 日退院なら2 か月に分けて判定され、どちらも限度額に届かず 1 円も戻らない、ということが起こります。
- 自動で戻ると思っている。高額療養費は原則として自分で申請します(保険者によっては自動支払がありますが、そこ次第)。医療費控除は申告しない限り永久に戻りません。どちらも「何も起きない」という形で静かに失敗します。
- 保険適用外の費用を混ぜてしまう。差額ベッド代や自費で選んだ治療などは保険適用外なので高額療養費の計算には入りません。医療費控除でも一般に対象外です(個別判断になります)。
- 限度額適用認定証を取らずに入院する。結果として何十万円も立て替え、1 か月以上待ってから戻りを受け取ることになります。事前の申請は無料で、この立て替えをまるごと避けられます。
- 保険金・給付金を引き忘れる。高額療養費の払い戻し、民間の医療保険の入院給付金、出産育児一時金 —— これらはすでに支出を補填しているので、医療費控除を計算する前に差し引きます。引かないと申告が誤りになります。
- 誰が申告するかの選択を誤る。家族分をまとめて申告することは認められていますが、税率のいちばん低い人が申告すると、その分だけ戻りが少なくなります。原則は所得がいちばん高い人がまとめて申告です。
❓ よくある質問
国民健康保険です。高額療養費はどこに申請しますか?
お住まいの市区町村(国保の保険者)です。申請書は窓口やホームページにあり、領収書などを添付します(詳細は公式の案内で確認してください)。国保は世帯単位で扱われるため、申請も払い戻しも通常は世帯主を通します。会社の健康保険(健康保険組合・協会けんぽなど)に入っている場合は、窓口は市区町村ではなくその保険者です。まず会社の人事に「自分はどの保険者か」を確認するのが最短です。
限度額適用認定証と高額療養費は、両方手続きが必要ですか?
「両方」ではなく、同じ給付への 2 つの入り口です。金額を事前に見込めるなら認定証を使い、窓口で限度額までしか払わずに済ませます。事前に間に合わなかった、あるいは後から気づいた場合は事後の払い戻しになります。同じ費用が二重に支給されることはありません——認定証で限度額まで払った分は精算済みで、あらためて戻ることはありません。すでに払ったお金を取り戻すのは事後申請のルートです。
子どもの医療費や配偶者の医療費も一緒にできますか?
できます。ただし適用される条件を満たす場合に限ります。保険側(高額療養費)は同一保険・同一世帯の暦月単位の合算、税側(医療費控除)は生計を一にする家族の年単位の合算で、所得がいちばん高い人がまとめて申告するのが有利です。2 つの制度で閾値が違うので混同しないでください。実際の判定は公式の案内と保険者の説明に従ってください。
虫歯の治療や歯科矯正も対象になりますか?
場合によります。治療目的の歯科診療(詰め物、抜歯、歯周病の治療など)は保険適用で、医療費控除の対象にもなります。歯科矯正は治療目的(噛み合わせに影響がある場合など)なら対象、美容だけが目的なら対象外です。ホワイトニングは一般に美容扱いです。実際の診療内容によるので、迷ったら治療目的である旨を記載した書類を医療機関に依頼しておくと確実です。
処方薬を薬局で受け取った分は、どこに入りますか?
病院と薬局で支払う処方薬の費用は保険適用分なので、同じ暦月の自己負担として高額療養費の判定に入ります(病院と薬局の分は通常、同じ月にまとめて扱われます)。年末の精算では医療費控除の対象にもなります。明細書には医療機関名と薬局名の両方を書くので、病院の領収書も薬局の領収書も捨てないようにしてください。
海外で受診した分や、帰国後でも申請できますか?
2 つに分けて考えます。高額療養費は日本国内の保険適用分を前提とした制度なので、海外での診療は原則として対象外です(例外となる場合もあります。公式の案内で確認してください)。医療費控除のほうは少し広く、一定の要件を満たせば海外の医療費も対象になり、翻訳文などの書類が必要になります。日本を離れる前に、未申請の高額療養費と、期間内の還付申告を済ませておいてください——出国してからでは手間も難易度も大きく上がります。出国時の年金・保険の締めくくりは国保・年金・脱退一時金へ。