🗂️ テーマ:お金・税金・社会保険(全 8 ページ・現在地順)
海外送金のリアルなコスト:手数料・為替・100 万円の線
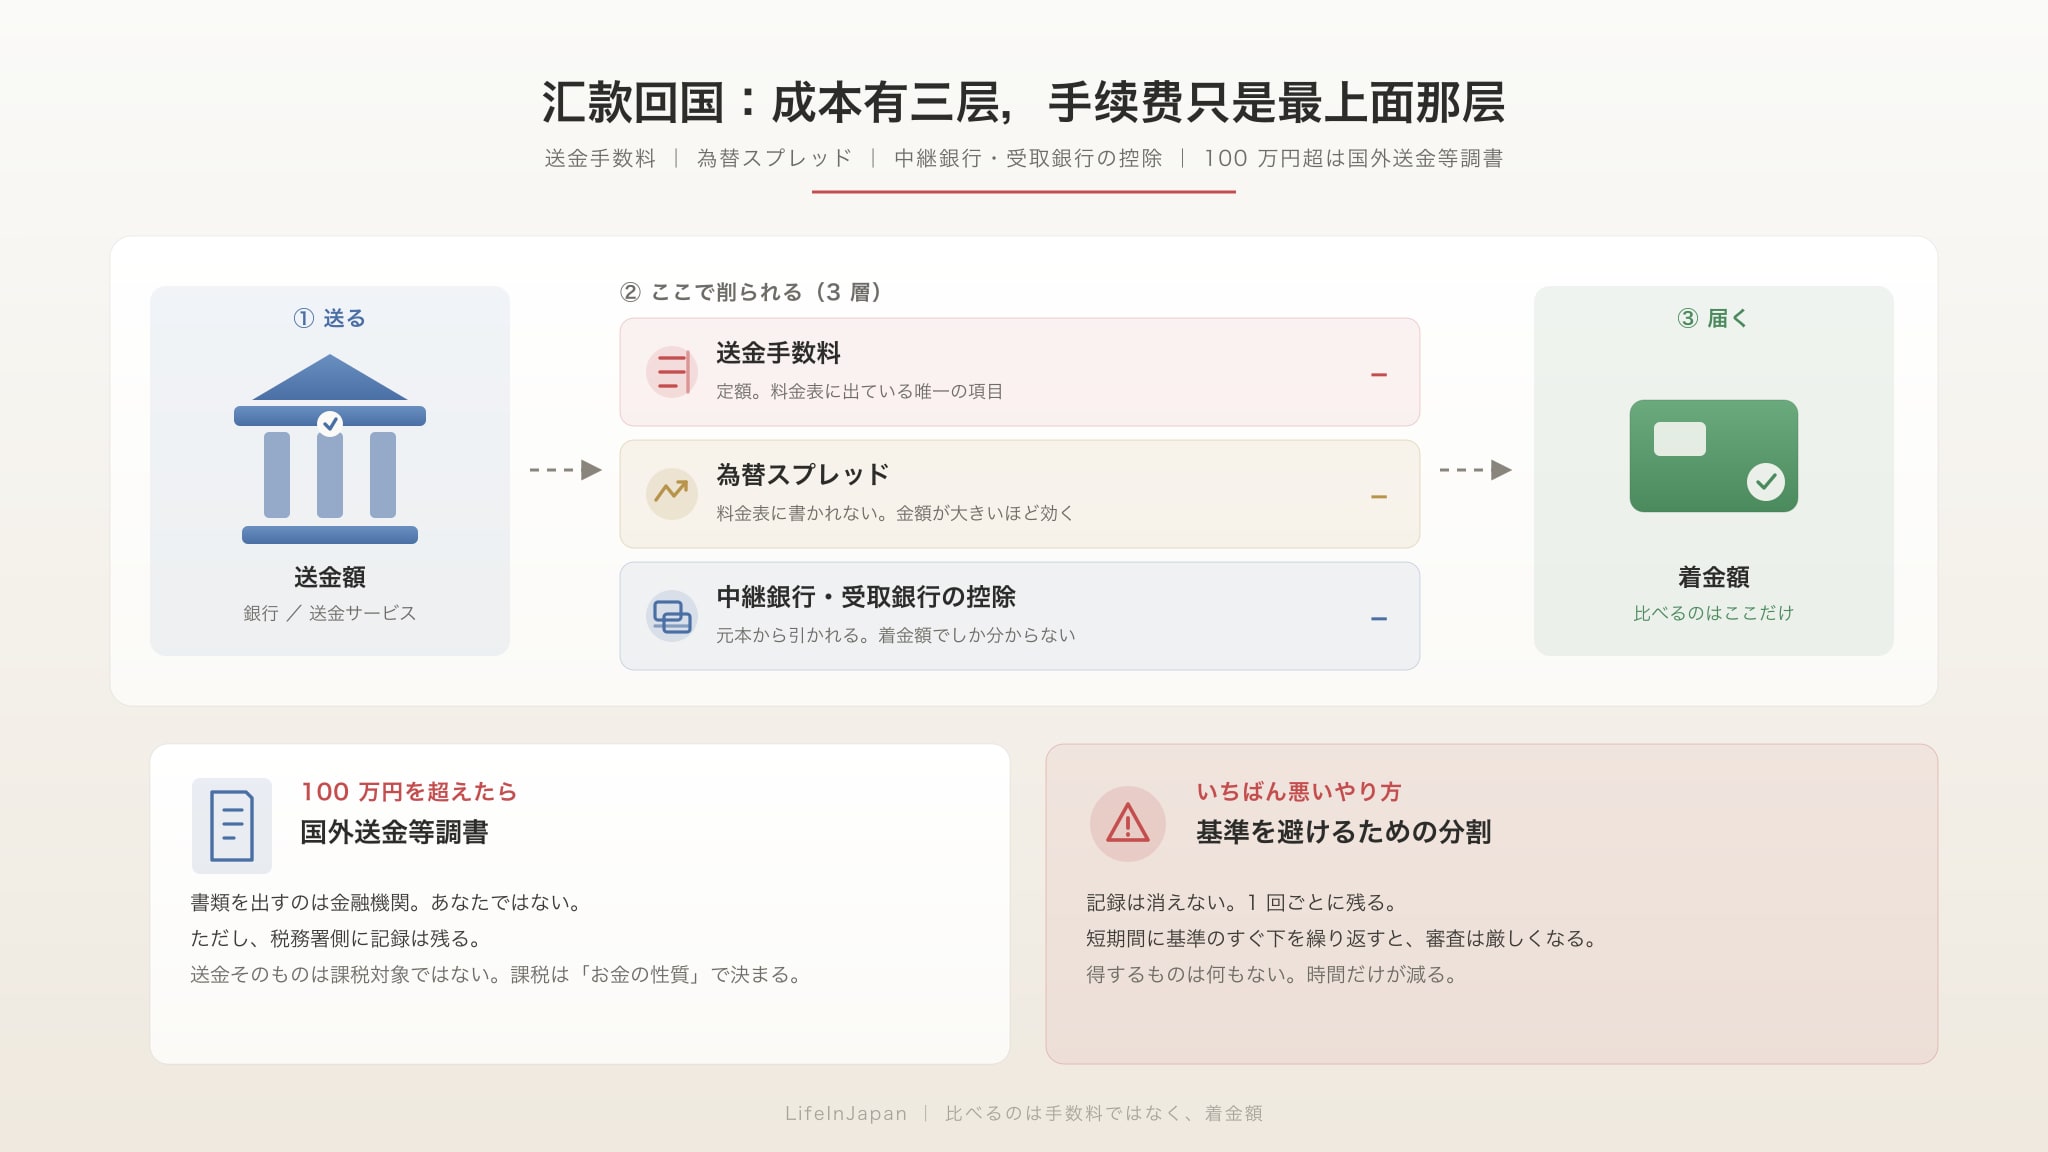
日本で稼いだお金を母国へ送るとき、多くの人は「手数料がいちばん安いところ」を探します。でも実際のコストは3 層に分かれています。送金手数料、為替スプレッド、そして中継銀行と受取銀行が元本から差し引く分です。1 層目だけを比べると、着金が 2〜3% 少なくても理由が分かりません。もうひとつ、よく誤解される線があります。1 回の海外送金が 100 万円を超えると、金融機関が税務署へ「国外送金等調書」を提出します。これはあなたが書く書類ではありませんし、税金でもありません。ただし、その送金が記録として残るということです。このページは「お金がどう出ていくか、コストをどう数えるか、越えてはいけない線はどこか」だけを扱います。口座開設そのものは銀行口座とスマホ、税の一般論は確定申告ガイドへ。
📅 本ページの情報は 2026 年 10 月時点で確認しています比べるべきは手数料ではなく「同じ時点で同じ額を送ったとき、相手にいくら届くか」です。次に、1 回 100 万円を超える海外送金(海外からの受取も同じ)は、金融機関が税務署へ「国外送金等調書」を提出する義務があります。書類を出すのは金融機関で、あなたではありません。ただし税務署側に記録が残るという意味はあります。三つ目に、送金という行為そのものは課税対象ではありません。課税されるかどうかはそのお金の性質(給与・事業所得・贈与・不動産の売却代金)で決まります。四つ目に、100 万円を下回るように分割するのがいちばん悪いやり方です。記録は消えず、マネーロンダリング防止の確認だけが厳しくなります。手数料・上限・必要書類は金融機関やサービスごとに違うので、必ず公式の案内で確認してください。
💸 コストは 3 層。手数料は一番上の層でしかない
| 層 | 中身 | 誰が取るか | どこで分かるか |
|---|---|---|---|
| ① 送金手数料 | 1 件ごとの定額。サービスによっては金額に応じた割合が加わる | 利用する銀行・送金サービス | 料金表に必ず出ている唯一の項目。だからここだけ比べて終わりがち |
| ② 為替スプレッド | 提示されるレートと市場の仲値との差 | 銀行・送金サービス | 料金表には普通、書かれていません。金額が大きいほど手数料より高くつくことがあります |
| ③ 中継銀行・受取銀行の手数料 | 中継銀行が元本から差し引き、受取銀行も入金手数料を取ることがある | 中継銀行・受取銀行 | 「着金額」でしか分かりません。10 万円送って 9 万円台しか届かないなら、この層です |
| ④ 受取側の両替・出金 | 相手が外貨を自国通貨に替えるとき、または現金で引き出すときの差額と手数料 | 受取銀行・受取サービス | あなたの明細には出ません。受け取る人に確認するしかありません |
* 比較が成立するのは同一時点・同一金額・同一受取方法で「相手にいくら届くか」を聞いたときだけです。手数料だけを見ると、体系的に選び間違えます。各層の具体的な金額は各金融機関の公表内容が根拠です。
🏦 銀行か、送金専用サービスか — 違うのは構造で、優劣ではありません
| 銀行(窓口・ネット) | 送金専用サービス | |
|---|---|---|
| レート | その日の公示相場(TTS など)。スプレッドは広めになりがち | 市場レートに近く、手数料を明示。多くの場合、為替と手数料が分けて表示される |
| 費用の形 | 定額手数料+中継銀行の控除。送った額より着金が少なくなることが多い | 手数料とレートを合わせて表示する形が多く、着金額の見通しが立てやすい |
| 日数 | 数営業日かかることが多い。週末・連休を挟むとさらに延びる | 速いことが多いが、受取銀行と送金した時間帯に左右される |
| 受取方法 | 実質、相手の銀行口座のみ | 銀行口座のほか、現地ウォレットや現金受取に対応するサービスもある(対応範囲は各サービスにより異なる) |
| 金額と書類 | 高額も可能。ただし本人確認、送金目的と資金源の説明、場合によっては証明書類が必要 | 1 回・1 日・1 か月の上限があり、超える場合は別途申請か銀行へ |
| 向いている人 | まとまった額を 1 回で送る、学校・大家・入管手続き用に銀行発行の送金証明が要る | 毎月の生活費送金、少額を頻繁に、送る時点を自分で決めたい |
直感に反する点:専用サービスが常に安いわけではありません。少額なら定額手数料の比率が高く、専用サービスが明確に有利です。高額になると中継銀行の控除が総額に占める割合が下がり、銀行の提示が近づくことがあります。そして高額こそ上限と必要書類を先に確認すべき場面です。思っているより上限が低いサービスは珍しくありません。
📄 100 万円の線 — 誰がこの送金を見るのか
ここが最も誤解されている部分です。三つに分けると整理できます。
- 「国外送金等調書」はあなたが書く書類ではありません。海外への送金、および海外からの受取が100 万円を超えるとき、その取引を扱った金融機関が、送金者・受取人の氏名・住所・金額などを調書に記載して税務署へ提出します。これは金融機関の法的義務で、あなたに申告の手続きはありません。
- これは「情報」であって「税」ではありません。調書が出されたからといって課税されるわけでも、その送金が必ず課税対象になるわけでもありません。税務署が国境をまたぐ資金移動があったことを把握し、あとで申告と突き合わせられるようにするためのものです。
- 課税されるかは、お金の性質で決まります。給与や事業所得はもともと申告が必要です。日本の不動産を売った代金、家族への贈与は別のルールになります。送金という行為自体は所得を生みません。「送金=課税」と同一視するのが典型的な誤解です。
さらに別枠で、より高い基準があります。貿易外の支払・受領で3,000 万円を超える場合は、外為法に基づき日本銀行へ「支払又は支払の受領に関する報告書」の提出が必要です。これは上の調書とは別の制度です。金額の基準と手続きは公式の案内に従ってください。
⚠️ 「100 万円以下」にするための分割は絶対にしないでください
300 万円を 4 回に分け、複数の業者を使い、数日かけて送る——これで記録が消えるわけではありません。1 回ごとに記録は残りますし、短期間に基準のすぐ下の額を繰り返すこと自体が、マネーロンダリング防止の確認で強い注意信号になります。結果として、資金源の証明を追加で求められたり、取引が止まったりします。手間が増えるだけで、得するものは何もありません。
🪪 高額送金で実際に必要なもの
-
本人確認書類
在留カード、マイナンバーカード、パスポートなど。窓口なら原本を持参します。ネットバンクは口座開設時に確認済みです。在留期限が迫っていると追加の説明を求められることがありますが、これは国籍を理由にしたものではなく、跨境送金の一般的な確認です。
-
マイナンバー
法令により、海外送金(送る側・受け取る側の両方)では金融機関が個人番号を確認することになっています。同じ金融機関にすでに提出していれば再提出は不要ですが、未提出だと窓口の最後の段階で止まります。先に済ませておくのが一番安上がりです。
-
送金目的と資金源
「このお金は何のためか、どこから来たのか」を聞かれます。生活費、学費、贈与、不動産売却代金、給与の蓄えなど、答えと書類が一致している必要があります。高額なら契約書、請求書、源泉徴収票、通帳の履歴などを求められることがあります。資金源を説明できないことが、送金が遅れる最も多い理由です。
-
受取人情報 — 氏名の表記は口座名と完全一致させる
受取人の氏名(現地文字とローマ字)、住所、銀行名、支店、口座番号、SWIFT/BICが必要で、経路によっては受取銀行の住所も要ります。氏名のつづり、スペースの位置、ミドルネームの有無——どれか一つ違うだけで組み戻しになります。しかも組み戻しの手数料は通常返らず、再送でまた払います。初めて送る相手には、まず少額で試してください。
📈 為替のタイミング — できることと、できないこと
- できないこと:短期の為替予測。来週の方向を当てられるサービスはありません。良いレートを待って数か月止めるのは、手数料と時間のコストでほぼ確実に負けます。
- できること①:着金額で比べる。同じ時点・同じ額で、2 つのサービスに「相手にいくら届くか」を聞く。手数料の率を見るより確実です。
- できること②:分けて送る。毎月一定額を送れば、為替の振れが平均化されます。給与で暮らす人には「底値で買う」より現実的です。
- できること③:週末と長期休暇を避ける。営業時間外はスプレッドが広がり、着金もずれ込みます。学費や家賃など期限がある送金は 1 週間前倒しで。
- できること④:高額ならレート固定を相談する。銀行や一部サービスでは事前にレートを決められます(為替予約)。逆方向に動いた利益は失います。可否と最低額は各機関の案内で確認してください。
❌ 損しやすい 6 つのポイント
- 手数料だけ比べて、レートを見ない。少額送金では為替スプレッドの方が大きいことがよくあります。手数料を数百円節約して、為替で千数百円損する——よくある組み合わせです。
- 送った額がそのまま届くと思っている。中継銀行が元本から引きます。見積もりは「送金額」ではなく「着金額」で取ってください。
- 受取人の氏名表記が一致していない。組み戻し、再送、手数料 2 回分、そして 1 週間。最初は必ず少額で試す。
- 100 万円を避けるために分割する。上の注意のとおりです。これだけは「やることが増えるほど悪くなる」操作です。
- 帰国してから送ろうとする。在留カードが失効し、ネットバンクが止まり、口座が整理されると、お金は日本に残ります。出国前に送るものは送り、閉じるものは閉じる。
- 申告が必要かもしれないことを忘れる。送金は課税事由ではありませんが、そのお金を生んだ所得は課税対象かもしれません。給与、副業、売却益はその年に申告します。
❓ よくある質問
家族に送るお金は贈与ですか。贈与税はかかりますか?
見るのは受贈者です。日本の贈与税は原則として受贈者が日本に住所を有する場合に課税され、受贈者が海外に住んでいる(非居住者)なら、この送金によって日本の贈与税が生じることは通常ありません。ただし「何をしても大丈夫」ではありません。受贈者が実は日本居住者(家族も日本にいる場合など)なら扱いが変わりますし、そのお金自体が未申告の所得なら問題は所得税側です。個別の判断は税務署の説明と公式の案内に従ってください。高額なら、あとで直すより先に一度相談した方が安く済みます。
アプリ型の送金サービスでも「国外送金等調書」は出ますか?
調書の提出義務は為替取引を扱った金融機関にあります。窓口ではなくアプリだからといって消えるものではありません。個別のサービスがどう申告するかはそのサービスの説明と公式の案内によりますが、前提は「この送金は記録される」に置いてください。「アプリだから分からない」は成り立ちません。
1 年にいくら送ると見られるのですか?
「年間合計がいくらを超えたら調査」という公表された線はありません。調書は1 回ごとに 100 万円を超えるかで判断されます。実際に注意を引くのはパターンです。短い期間に基準のすぐ下の額を複数回、複数の業者に分けて、受取人を変えながら——こういう動きです。「安全な金額」を探すより、金額・目的・書類を一致させる方が通ります。
送金手数料は経費にできますか?
家族への生活費送金のような私的な送金の手数料は、原則として所得から差し引けません。事業関連の海外支払(仕入れ、外注費)なら経費にできます。判断は収入を生む事業に直接つながっているかです。税務署の説明に従い、私的な送金を経費に読み替えないでください。
海外からお金を受け取る場合(親からの支援など)は課税されますか?
向きが逆になると、受贈者はあなたで、日本に居住しています。したがって贈与税の対象になり得ます(年間の基礎控除があります。金額は公式の案内で確認してください)。「親が送ったものだから申告不要」という推論は成り立ちません。生活費の定期的な支援と、一時的な高額の贈与では、性質の判断も変わります。一般的な申告のルールは確定申告ガイドへ。
帰国時にもらえる年金は、送金とどうつなげますか?
脱退一時金は出国後に申請し、指定した口座へ振り込まれます。順番は① 受給資格と期限を確認 → ② 受け取れる口座を残すか、海外の口座を指定 → ③ 帰国の手続きです。口座を閉じてから気づくと、手間も費用も跳ね上がります。条件・書類・期限は国民健康保険・年金・脱退一時金にまとめています(日本年金機構の公式案内が根拠)。
公式の参考: 国税庁(国外送金等調書)↗ |国税庁(提出手続の概要)↗ |全国銀行協会(マイナンバーの届出)↗ |財務省(外為法)↗
次の一歩
銀行口座とスマホ
送金の前提は、使える日本の口座です。来日直後に現実的な銀行、在留期間で何が変わるか、なぜ電話番号が先に必要なのか
ガイドを読む →
国民健康保険・年金・脱退一時金
帰国時にもらえるお金。条件・期限・受け取る口座を、送金の計画と同じタイミングで
ガイドを読む →
確定申告ガイド
送金は課税事由ではありませんが、その元になる所得は別です。いつ申告が必要で、何を用意するか
ガイドを読む →お金・税金・社会保険のテーマ別一覧
「今の自分」の順に並べた 8 ページ。給与から申告、医療費、子育て、そして送金まで