🗂️ 主题:钱・税・社保(共 8 篇·按处境排)
汇款回国:手续费、汇率与 100 万日元那条线
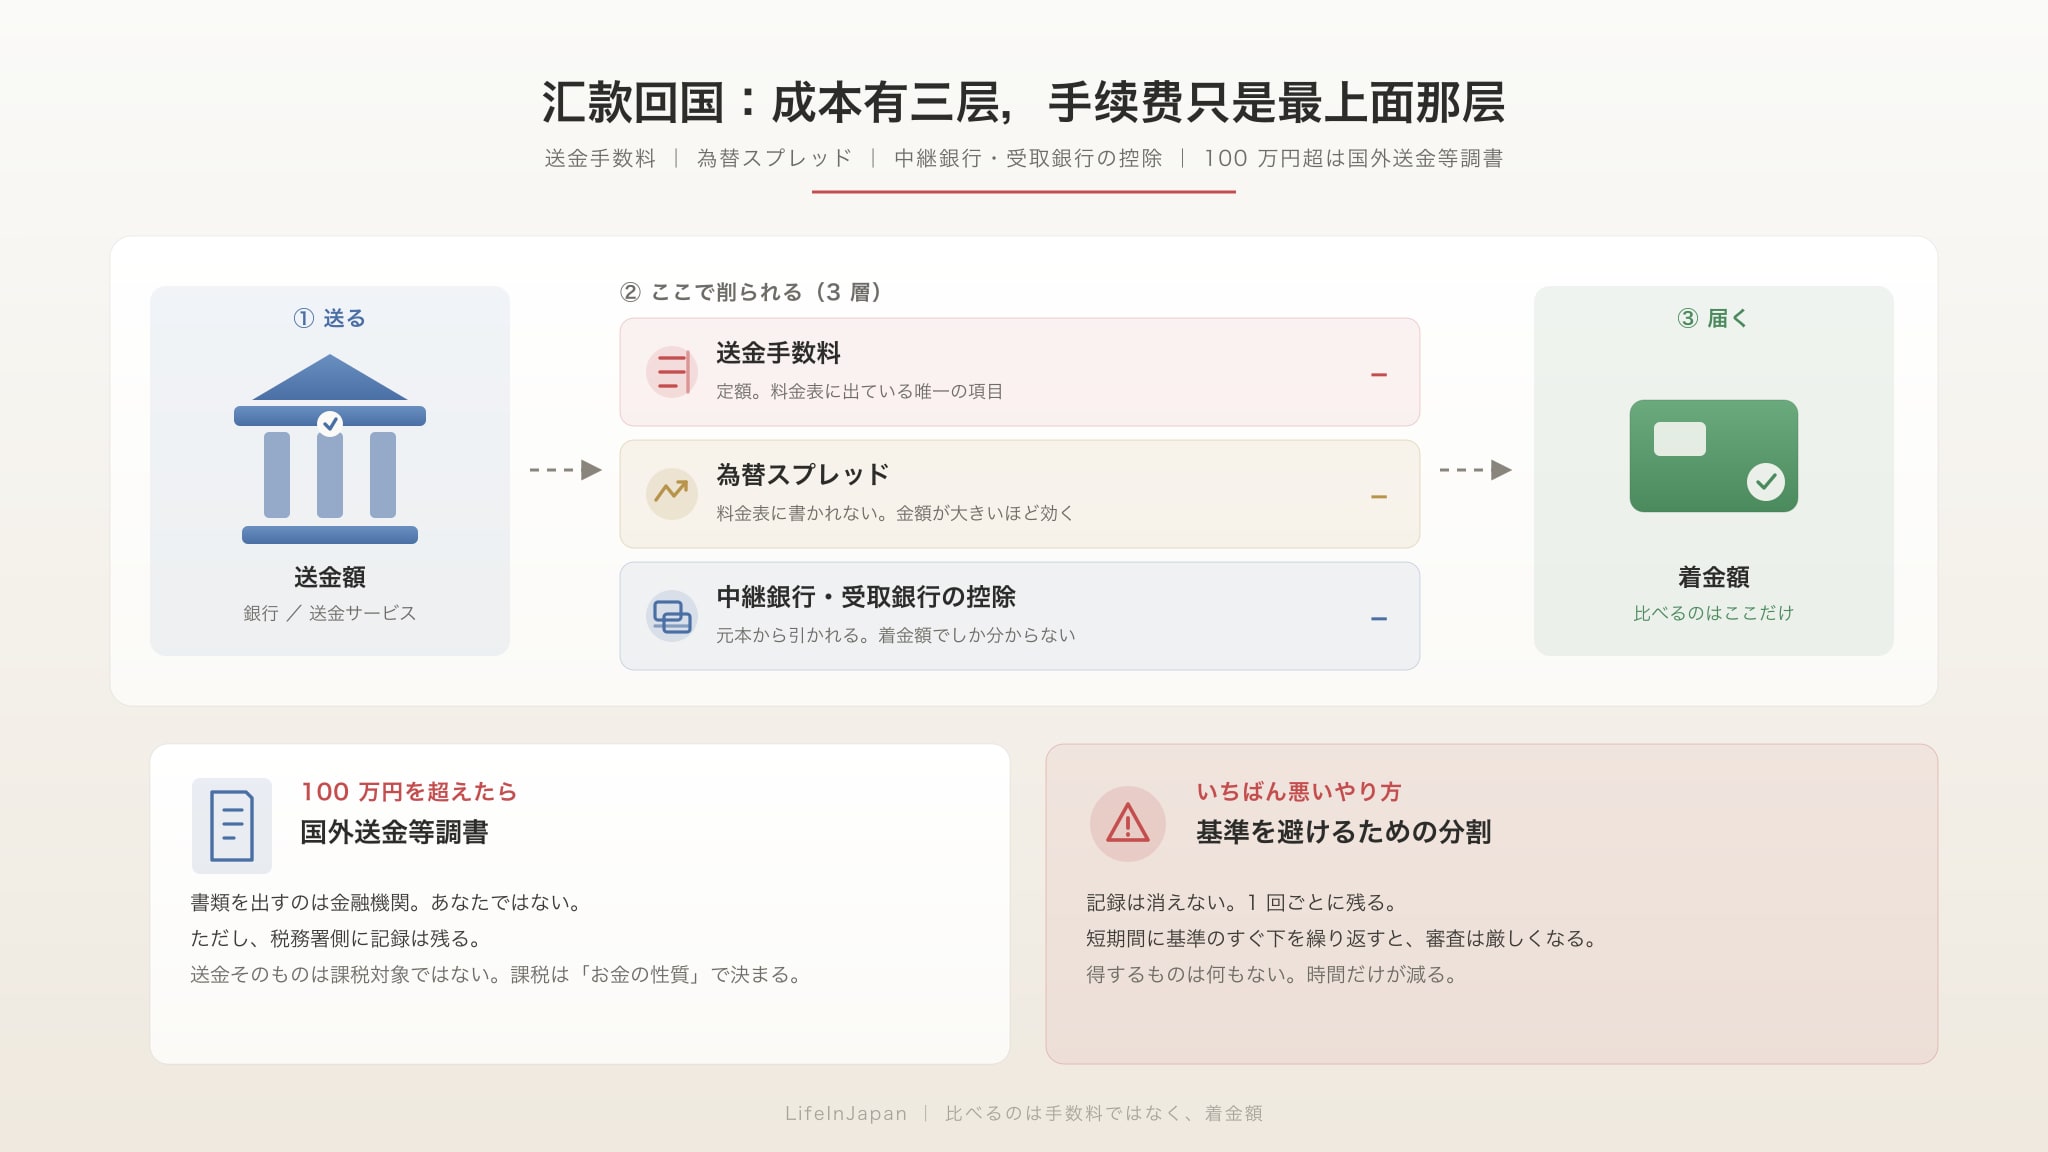
把在日本赚的钱汇回国,看起来只是「挑一个手续费低的」,实际成本分三层:送金手续费、汇率价差、中继银行与收款行扣款。很多人只比第一层,最后到账少了 2–3% 还不知道为什么。另外有一条常被误解的线:单笔超过 100 万円的海外汇款,金融机构会向税务署提交「国外送金等調書」——那不是你要填的表,但意味着这笔钱有记录。本页只讲「钱怎么出去、成本怎么算、哪条线不能踩」;开户本身见银行开户与手机卡,税的一般问题见確定申告指南。
📅 本页信息核实于 2026 年 10 月比价不要比「手续费」,要比「同一时点汇出同样金额,对方实际收到多少」。第二,单笔超过 100 万円的海外送金(以及从海外收到的同额汇款),金融机构有义务向税务署提交「国外送金等調書」——这是机构的事,你不用填表,但它意味着这笔钱在税务署那边有一条记录。第三,汇款这个动作本身不是课税事件,要不要交税取决于这笔钱的性质(工资・事业所得・赠与・卖房款)。第四,为了低于门槛而拆单,是最糟的做法——它不会让你「不被记录」,只会让反洗钱审查变严。手续费、上限、所需材料各行各服务不同,一律以官方公告为准。
💸 成本有三层,手续费只是最上面那层
| 成本层 | 是什么 | 谁在收 | 怎么看出来 |
|---|---|---|---|
| ① 送金手数料 | 发起汇款时的固定费用,有的服务再加按金额比例的费用 | 你用的银行/汇款服务 | 价目表上写得最清楚的一项,也是最容易被只比这一项的一项 |
| ② 為替スプレッド(汇率价差) | 服务方给你的汇率,与市场中间价的差 | 银行/汇款服务 | 价目表上通常不写。金额越大,这一层越可能超过手续费 |
| ③ 中継銀行・受取銀行の手数料 | 中转行从本金里直接扣一笔,收款行也可能再收入账费 | 中间行/收款行 | 只有「到账金额」能看出来。汇出 10 万、到账 9 万多,差的就是这层 |
| ④ 受取側の両替・出金 | 对方把外币换成本国货币、或提现时的价差与手续费 | 收款行/收款服务 | 这一层不在你的账单上,要问收款人 |
* 所以唯一可靠的比价方式:同一时点、同一金额、同一收款方式,看「对方实际到手多少」。只看手续费会系统性地选错。各层的具体金额以各机构公告为准。
🏦 银行 vs 专门汇款服务:差在结构,不在「哪个更便宜」
| 维度 | 银行(窗口/网银) | 专门汇款服务 |
|---|---|---|
| 汇率 | 按当天公示相场(TTS 等),价差通常较宽 | 接近市场汇率,另收明确的手续费;价差与手续费分开列的居多 |
| 费用结构 | 固定手续费 + 中继银行扣款,到账金额常少于汇出 | 多为「手续费 + 汇率」一次性显示,到账金额较可预期 |
| 到账时间 | 通常需要数个营业日,跨周末与连休更久 | 较快,但受收款行与时段影响 |
| 收款方式 | 基本只到收款人的银行账户 | 银行账户之外,部分服务支持当地钱包/提现网点(可用范围以各服务公告为准) |
| 金额与材料 | 大额可办,但要本人确认、送金目的与资金来源说明,可能要证明文件 | 有单笔/单日/单月上限,超限要另行申请或改用银行 |
| 适合谁 | 一次性大额、需要银行出具的汇款证明(例如办在留手续、给学校或房东看) | 每月固定汇生活费、小额高频、想自己控制时点 |
一个反直觉的点:专门服务不必然更便宜。小额时固定手续费占比高,专门服务通常明显划算;大额时中继银行扣款在总额里的占比下降,银行的报价可能反而接近。而「大额」正是最需要事先问清上限与材料的场景——很多服务的上限比你想象的低。
📄 100 万円那条线:谁会看到这笔钱
这是本站最常被问错的一条。把它拆成三件事就清楚了:
- 「国外送金等調書」不是你要填的表。海外送金(以及从海外收到)的金额超过 100 万円时,办理这笔交易的金融机构要把送金人/受取人的姓名、住所、金额等写进调书,提交给税务署。这是机构的法定义务,你不需要做任何申报动作。
- 它是「信息」,不是「税」。收到调书不等于被追税,也不等于这笔钱一定要交税。它的作用是让税务署知道有这笔跨境资金移动,在需要时能对得上账。
- 要不要交税,看钱的性质。工资与事业所得本来就该申报;卖掉日本的不动产、或者以「赠与」名义给家人,适用的是另一套规则。汇款动作本身不产生所得,把「汇款」和「课税」当成一回事,是最常见的误解。
另外还有一层更大额的:贸易外收支中超过 3,000 万円的支付或受领,按外为法要向日本银行提交「支払又は支払の受領に関する報告書」。这个门槛和调书是两套规则,别混在一起。金额基准与手续以官方公告为准。
⚠️ 千万不要为了「低于 100 万円」而拆单
把一笔 300 万円拆成 4 笔、换几家机构、分几天汇出——这不会让记录消失:每一笔仍然各自被记录,而且短时间内的模式化分拆本身就是反洗钱审查的重点信号。后果是审查变严、要求补交资金来源证明、甚至冻结交易,比老老实实汇一笔麻烦得多。拆单省不下任何东西,只会让事情变慢。
🪪 大额汇款要准备什么:本人确认与目的说明
-
本人确认书类
在留カード、マイナンバーカード、パスポート等。窗口办理通常要原件;网银则是在开户时已经做过一次确认。在留期限剩下很短的人,可能被要求额外说明——这不是针对个人,是各行对内国人交易的常规审查。
-
マイナンバー
按法令,办理海外送金(送出与接收都算)时,金融机构要确认你的个人编号。已在同一家机构提交过的一般不用重复提交,但没提交过就会被要求先补——这件事会卡在最后一步,提前办好最省事。
-
送金目的与资金来源
会被问「这笔钱是干什么的、从哪来的」:生活费、学费、赠与、卖房款、工资积蓄……答案要与材料对得上。大额时可能要求出示合同书、请求书、源泉徴収票、通帳履歴一类。说不清来源是交易被延后最常见的原因。
-
收款人信息:拼写必须与账户名完全一致
需要收款人姓名(当地文字与罗马字)、地址、银行名、支店、账号,以及 SWIFT/BIC,部分路线还要收款行地址。姓名拼写、空格、Middle name 的有无,任何一处不一致都可能被退汇,而退汇时手续费通常不退,还要再付一次汇出费用。第一次汇给某个人,先汇一笔小的试通。
📈 汇率时机:能做的和不能做的
- 不能做的:预测短期汇率。没有哪家服务能替你判断下周的方向,为等一个更好的价而拖几个月,通常输给手续费与时间成本。
- 能做的①:按「到手金额」比价。同一时点、同一金额,问两家「对方能收到多少」,比看手续费率可靠。
- 能做的②:分批。每月固定汇一笔,把汇率波动摊平。这对靠工资生活的人比「抓低点」现实得多。
- 能做的③:避开周末与长假。非营业时段的价差往往更宽,到账也会顺延。需要赶在某个日期前到账的(学费、房租),提前一周办。
- 能做的④:大额前先问能不能锁汇。部分服务与银行可以事先约定汇率(為替予約),代价是失去反向波动的收益。能不能锁、门槛多少,以各机构公告为准。
❌ 最容易吃亏的 6 个点
- 只比手续费,不比汇率。小额汇款里,汇率价差经常比手续费更大——省下几百日元手续费、亏掉一千多日元价差,是很常见的组合。
- 以为汇出多少就到多少。中继银行会从本金里扣。报价时问的是「到账额」,不是「汇出额」。
- 收款人姓名拼写不一致。退汇、重汇、两次手续费,一周就过去了。第一次一定先试小额。
- 为了避开 100 万円而拆单。见上面的警示框——这是唯一一个「多做反而更糟」的动作。
- 回国之后才想起来汇。人走了、在留卡失效、网银停用、账户被清,钱就卡在日本。 离开前把该汇的汇完、该销的户销掉。
- 忘了这笔钱可能要申报。汇款不是课税事件,但形成这笔钱的所得可能是。工资、副业收入、卖东西的所得,该报的要在当年度报掉。
❓ 常见问题
汇钱给国内的家人,算赠与吗?要交赠与税吗?
看受赠人。日本的赠与税原则上以受赠人在日本有住所为前提;受赠人住在海外(非居住者)时,日本的赠与税一般不会因此产生。但这不等于「随便汇都没事」:① 如果受赠人其实是日本居住者(例如家人也在日本),规则就不同;② 如果这笔钱本身是未申报的所得,问题在所得税那边,不在赠与税。个案判断请以税务署的说明与官方公告为准,金额大的先咨询一次比事后补救便宜。
用专门汇款服务,还会被提交「国外送金等調書」吗?
调书义务落在办理为替取引的金融机构身上,不因为「不是银行窗口」就消失。至于某一家具体服务怎么申报、以什么单位申报,以该服务的说明与官方公告为准——但请把默认假设设成「这笔钱会被记录」,而不是「用 App 就查不到」。
一年汇多少会被「盯上」?
公开规则里没有「一年合计多少就会被查」这条线;调书看的是单笔是否超过 100 万円。真正会引起注意的是模式:短时间内多笔接近门槛的汇款、在多家机构之间来回、收款人频繁变更。与其研究「多少安全」,不如让金额、目的、材料三者一致——这才是能通过的姿态。
汇款手续费能抵税吗?
个人把生活费汇给家人这类私人汇款,手续费一般不能作为所得扣除。如果是事业相关的海外付款(进货、外包报酬),手续费可以作为经费——判断标准是是否与产生收入的业务直接相关。以税务署的说明为准,别把私人汇款包装成经费。
从海外收到钱(比如父母支援)要交税吗?
方向反过来时,受赠人是你,而你在日本居住——所以可能落入赠与税的范围(一年内的受赠有基础控除,金额以官方公告为准)。「父母给的,所以不用报」这个推断不成立。生活费的定期支援与一次性大额赠与,性质判断也不一样。相关的一般规则见確定申告指南。
回国时想把年金拿回来,怎么和汇款接上?
脱退一時金是离开日本后申请、汇到你指定的账户的,所以顺序是:先确认申请条件与时限 → 保留一个还能收款的账户或指定海外账户 → 再办归国手续。人走了、账户销了才想起来,处理成本会高很多。具体条件、所需材料与时限见国保・年金・脱退一時金,以日本年金机构的公告为准。
官方参考: 国税庁(国外送金等調書)↗ |国税庁(提出手続の概要)↗ |全国銀行協会(マイナンバーの届出)↗ |財務省(外為法)↗
下一步
银行开户与手机卡
汇款的前提是有一个能用的日本账户。哪家银行对刚来的人门槛低、在留期限会影响什么、手机号为什么是很多手续的前置
查看指南 →
国保・年金・脱退一時金
离开日本时年金能拿回一部分——申请条件、时限与账户要求,和汇款计划一起排
查看指南 →
確定申告指南
汇款不是课税事件,但形成这笔钱的所得是。什么时候必须报、要准备什么
查看指南 →钱・税・社保主题导览
按「你现在的处境」排好的 8 篇:从拿到工资、报税、看病,到育儿与汇款