🗂️ 主题:钱・税・社保(共 8 篇·按处境排)
医疗费控除与高额疗养费:在日本看病的钱怎么拿回来
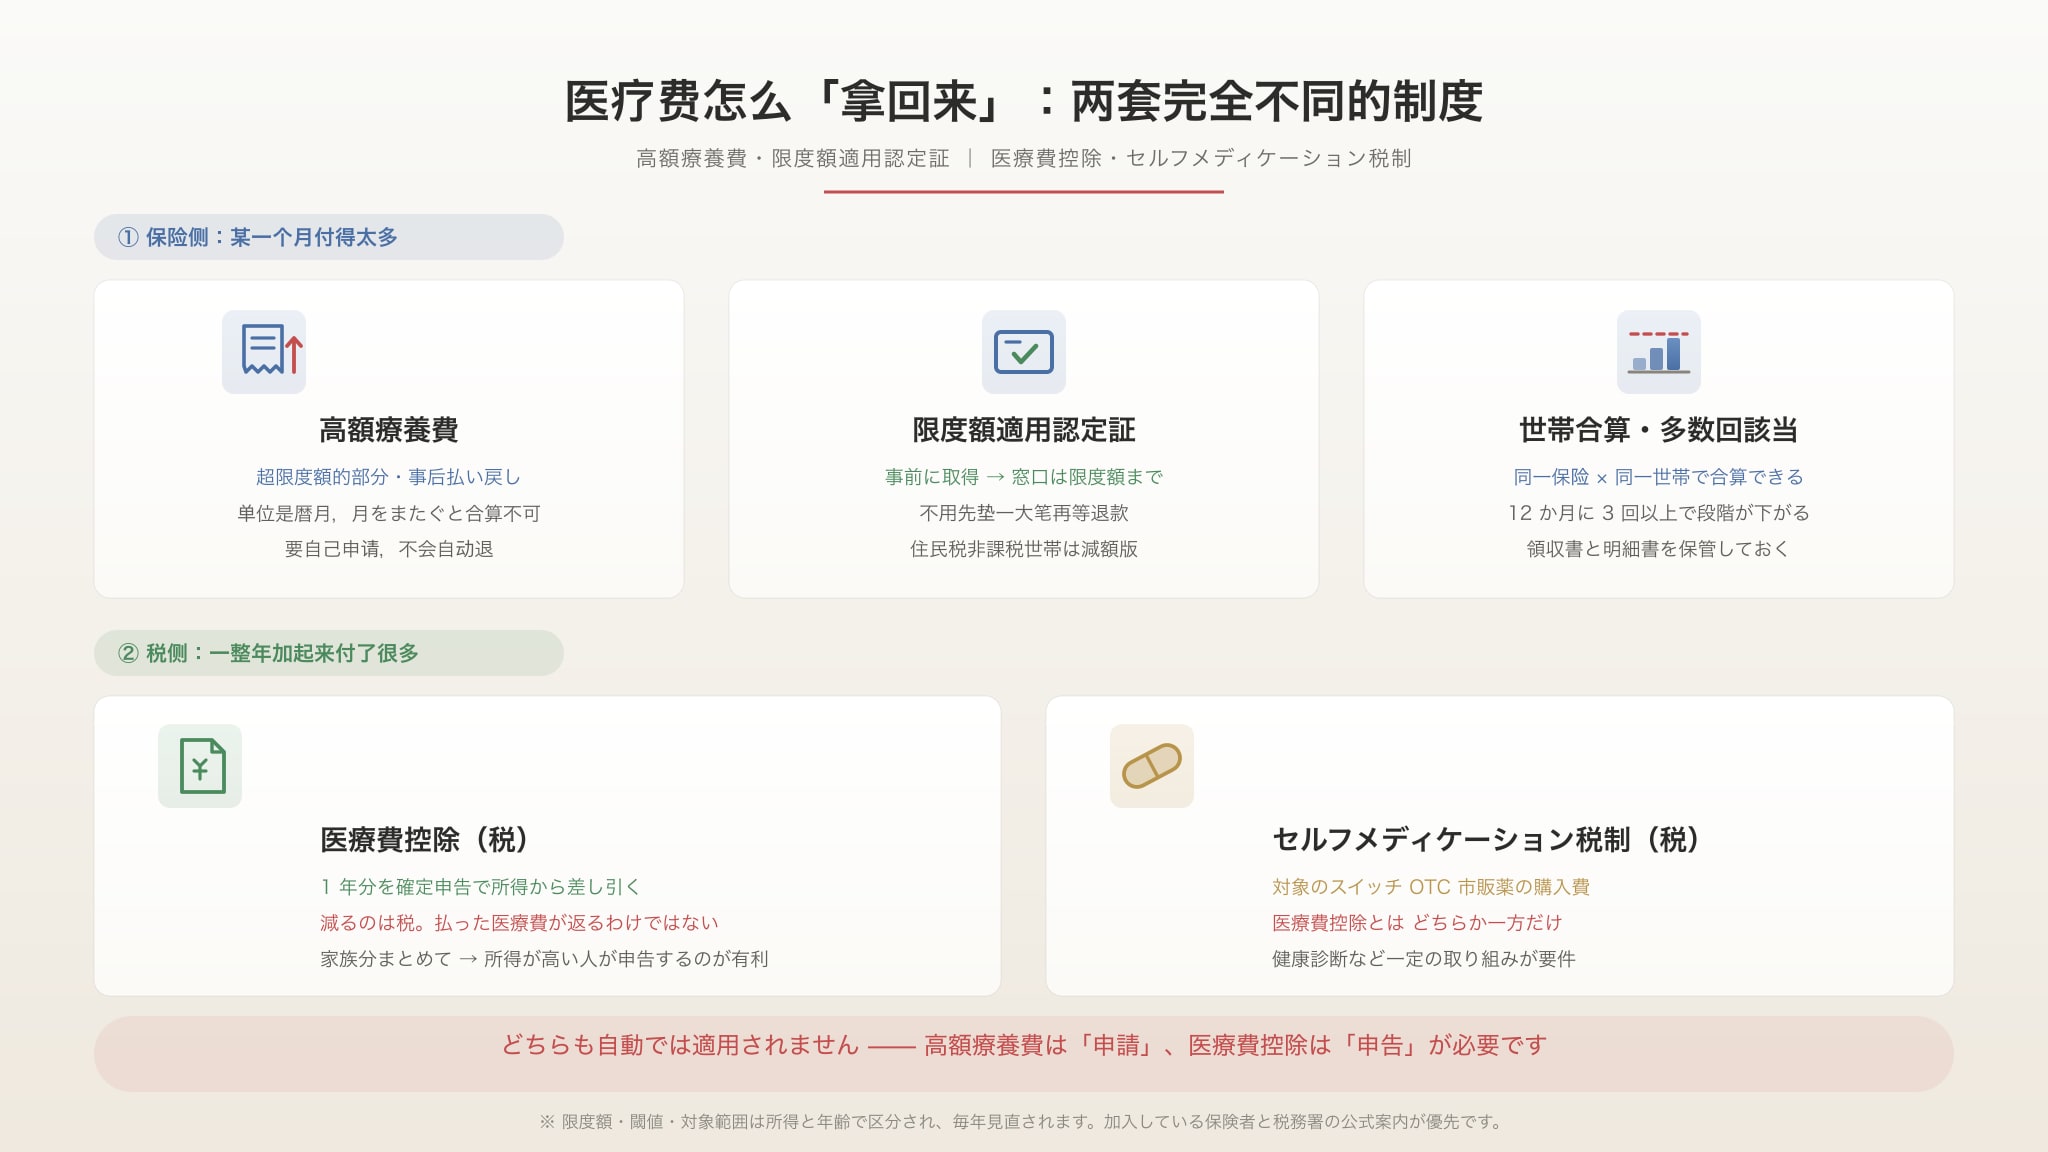
看病花掉的钱想「拿回来」,其实是两套完全不同的制度在管:一套在保险那边(高額療養費、限度額適用認定証),管的是「某一个月一次付得太多」;另一套在税那边(医療費控除),管的是「一整年加起来付了很多」。两套可以同时用,互不冲突。另外还有一个替代选项セルフメディケーション税制(买指定市售药可以扣税),但它和医療費控除只能二选一。本页只讲「钱怎么回来」;看病本身的流程(怎么找医院、问诊票、为什么不卖药)请看看病就医指南,报税的通用流程请看確定申告指南。
📅 本页信息核实于 2026 年 10 月先分清「谁给钱、什么时候给」。高額療養費是保险侧的事后払い戻し:同一个月(暦月)内、保险适用范围内的自付额超过你的「限度額」,超出部分退回来。限度額適用認定証是同一制度的事前版:事先向保险者申请、在医院窗口出示,当场只付限度額,不必先垫一大笔再等退款。医療費控除是税侧的年度结算:一年(1/1–12/31)付的医疗费扣掉保险和补助后超过一定额,可以在確定申告里从所得中扣掉——它减的是你的税,不是把医疗费退给你,而且不申报就不会生效。这三件事没有一件会自己生效。限度額、门槛额按所得分档、按年龄分档,并且随年度税制调整而变,一律以官方公告为准。
🧮 直接算:这个月你要付多少、能退回多少
下面这个计算器只算保险侧的高額療養費(70 岁未满)。想把税那边的医療費控除也算进去,请看下面的「🧾 医療費控除」一节——那是另一套制度。
💴 医疗费 → 实际负担
2026 年 8 月诊疗分起限度额上调,并新设了年度上限。请按实际就诊的月份选。
公司职员看「標準報酬月額」,国民健康保険看「課税所得」。拿不准就选低一档,算出来的退款会偏保守。
⚠️ 这是最常填错的一项:不是你在窗口付的那 3 成,而是账单上的总额(10 割)。收据上通常写「保険点数」或「医療費の総額」。
长期治疗或反复住院的人常适用,第 4 次起上限会再降一档。
※ 上表只算保险适用部分——差额病床费、住院伙食费、自费诊疗不在制度内,仍需自付。带 * 的上限额是「多数回該当」(第 4 次起)的金额。
⚠️ 这是估算,不是保险者的核定结果
- 自付比例按 3 成 算(70 岁未满的一般情况)。未就学児是 2 成、70 岁以上是 2 成或 1 成——比例一变,「自付额」和「能退回」都会变,请按自己的比例重新估。
- 本工具只算 70 岁未满。70 岁以上按「外来(个人)」与「外来+住院(世帯)」分开判定,按年龄段另有上限表,请另行确认。
- 医疗费按同一个暦月、同一个保险者合计。月中换保险(例如离职后转国保)会由前后两个保险者分别计算。
- 未纳入世帯合算:同一世帯・同一保险的家人,各人单月自付满 21,000 日元以上的部分可以合并计算,多人同时大额就医时还能再降一档。
- 年度上限是 2026 年 8 月诊疗分起新设的(一年度为当年 8 月至次年 7 月),旧期间不适用。
- 2027 年 8 月起所得区分预定进一步细分,届时本表需要更新。准确金额请以厚生劳动省和你所属保险者的最新公告为准。
📊 自己負担限度額速查表(70 岁未满,2026 年 8 月诊疗分起)
| 年收入档(区分) | 月上限 | 多数回該当(第 4 次起) | 年度上限 |
|---|---|---|---|
| 约 1,160 万日元 〜 | ¥270,300 +(医疗费 − ¥901,000)×1% | ¥140,100 | ¥1,680,000 |
| 约 770 〜 1,160 万 | ¥179,100 +(医疗费 − ¥597,000)×1% | ¥93,000 | ¥1,110,000 |
| 约 370 〜 770 万 | ¥85,800 +(医疗费 − ¥286,000)×1% | ¥44,400 | ¥530,000 |
| 约 370 万以下 | ¥61,500(定额) | ¥44,400 | ¥530,000 |
| 住民税非课税家庭 | ¥36,900(定额) | ¥24,600 | ¥290,000 |
※ 医疗费 = 保险适用部分的 10 割总额。表中「月上限」在医疗费超过起算点后按算式递增。
📌 2026 年 8 月的改定点
- 自己負担限度額全面上调(例:约 370〜770 万档从 80,100 円 起算 → 85,800 円 起算)。
- 新设「年度上限」:一年度内累计自付达到上限后,超出部分可以再退回来。
- 多数回該当(第 4 次起)的减轻额此次未上调,长期疗养者的相对负担上升。
- 2027 年 8 月预定进一步细分所得区分——届时本页需再次更新。
🧭 先分清四套制度:哪一侧、管什么、要不要自己申请
| 制度 | 哪一侧 | 管什么 | 去哪儿办 | 要自己申请吗 |
|---|---|---|---|---|
| 高額療養費 | 保险 | 同一个月内、保险适用范围内的自付额超过限度額的部分 | 你加入的保险者:国民健康保険 → 市区町村;公司健保 → 健康保険組合・協会けんぽ等 | 通常要(部分保险者有「自動支払」,见下文) |
| 限度額適用認定証 | 保险 | 高額療養費的事前版 —— 让医院窗口当场只收限度額 | 同上(向保险者申请) | 要,而且必须事前拿到 |
| 医療費控除 | 税 | 一年内付的医疗费(扣掉补填额后)超过门槛的部分 | 税务署(在確定申告里一并申报) | 要,不报不会退 |
| セルフメディケーション税制 | 税 | 指定市售药(スイッチ OTC 医薬品)的购药费 | 同上(税务署) | 要,且与医療費控除只能选一个 |
* 上表是判断框架,不是制度全文。限度額、门槛额、适用条件都按所得分档、按年龄分档,且每年税制调整都会变 —— 具体数值一律以你加入的保险者与税务署的官方公告为准。
🏥 高額療養費:怎么申请、什么时候该用认定証
它针对的是「一次付太多」,判断单位是暦月(例如 8 月 1 日到 8 月 31 日)。跨月的费用不能合在一起算——出院时如果跨越了月末,医院是按月分段结算的,这正是很多人「明明花了很多却退不回来」的原因。
-
先判断这次是不是「高额」:看月度自付额有没有超过限度額
限度額按年龄和所得分档,不是固定一个数字。70 岁未满与70 岁以上是两套规则;同一套里又按所得分若干档。所以要算自己能不能退,得先知道自己属于哪一档——这个信息在你加入的保险者那里,以官方公告为准。
还要注意:能纳入计算的是保险适用范围内的自付额。保险外的东西(例如差額ベッド代、个别自费项目)不进这个计算。住院时的食事療養費也是单独一档,走另一套规定。
-
同一世帯、同一保险的,可以合算
不是一个人的月度自付额超了才算:加入同一个医疗保险、并且属于同一世帯的人,自付额可以合在一起算。一家人同一段时间分别看诊、各自没超限度額,加起来超了,也可能符合条件。
国民健康保険是按世帯单位的,申请表和退款一般走世帯主;公司健保则看被保险人与被扶养人的组合。能不能合算、怎么合算,以你加入的保险者的规定为准。
-
该垫钱的话,先申请「限度額適用認定証」再去医院
如果你事前就知道会花一大笔(手术、住院、长期治疗),正确顺序是:先向保险者申请「限度額適用認定証」,拿到后在医院窗口出示——这样窗口当场就只收限度額,不需要先垫一大笔、再等一两个月退款。
住民税非課税世帯等适用的是「限度額適用・標準負担額減額認定証」(连住院食事疗养费的标准负担额也会减)。认定証有有效期,长期治疗要留意续期。申请材料、有效期、适用条件以官方公告为准。
另外:现在主流的マイナ保険証已经可以在一定条件下免认定証直接适用限度額(需要事先完成登录,运用方式以官方公告为准)。但如果你手上还是旧式保险证、或者保险者的系统还没跟上,最稳的做法仍然是事先把认定証拿到手。
-
已经付过的,事后申请払い戻し(有时效)
没来得及用认定証、或者事后才知道可以退的,就走事后申请:向加入的保险者提交申请,附上领収書、诊疗报酬明细书等(所需材料以官方公告为准)。部分保险者会做「自動支払」——即保险者已经掌握了金额、主动把钱打给你,你不需要申请;但这不是统一制度,别默认自己会被自动支付,去问一次最省事。
两个容易吃亏的点:①时效——申请有期限,过了就真的拿不回来,期限以官方公告为准;②付加給付——有些健保组合有自己的附加给付,如果你的保险者有,顺序通常是先走付加給付,剩下的部分才走高額療養費(两者不会对同一笔钱重复支付)。
-
长期治疗的人:留意「多数回該当」
如果在最近 12 个月内已经 3 次以上达到高額療養費的给付条件,从第 4 次起限度額会降到更低的一档(所谓「多数回該当」)。对需要长期治疗、或者一年内多次手术的人,这条差别很大。
它是按同一世帯、同一保险自动累计的,但怎么认定、什么时候适用以官方公告为准。治疗周期长的话,留好每一次的领収書和明细书,别在结算时才发现自己早就够条件了。
🧾 医療費控除:一年加起来付得多,就从所得里扣回来
这是税制,不是保险。它管的是「一整年(1 月 1 日–12 月 31 日)医疗费加起来付了很多」,在確定申告里申报。
| 项目 | 要点 |
|---|---|
| 怎么算 | (一年付的医疗费 − 保险金・给付金等补填的额)− 门槛额。门槛额是一个固定金额与所得金额的一定比例两者中较小的一方,且有上限。具体数值以官方公告为准。 |
| 谁可以报 | 那一年有所得的人。没有所得的人不能拿自己的名义报。 |
| 家族分まとめて | 生計を一にする家族(住在一起、共同维持家计)的医疗费可以合在一起,由一个人申报。因为它是所得控除——扣的是所得、省下的是按税率算出来的税——所以由所得最高(税率最高)的那个人统一申报,退回来的最多。这一点和「谁去看的病」无关。 |
| 能扣的典型 | 医生・牙医的诊疗、治疗目的的医薬品、治疗用器具、通院的公共交通费(不得已时的出租车也认)、住院时的食事療養費自己负担部分、齿科矫正(美容目的除外)、リハビリ、医生的指示下使用的おむつ、出産(要先扣掉出産育児一時金等)等。 |
| 不能扣的典型 | 健康診断・人間ドック(原则上)、预防接种、美容整形・ホワイトニング、差額ベッド代、自家用车去看病的油钱与停车费、单纯为了「保持健康」的支出、没有自己实际负担的部分(例如全部由别人垫付)。 |
| 要交什么 | 原则上交「医療費控除の明細書」(写清医院名与金额),不需要附领収書——但要保存 5 年,被要求时能拿出来。確定申告的通用流程见確定申告指南。 |
| 还能补报吗 | 能。還付申告本身有可追溯的期限(以官方公告为准)。过去几年忘了报的,只要在期限内就还可以补。 |
⚠️ 一个最常见的误解:「医療費控除」不是把医疗费退给你
它是所得控除,不是税額控除。举例说明逻辑(数字仅示意,实际门槛与税率以官方公告为准):扣掉的是一部分「所得」,省下来的是「按你的税率算出来的税」。所以退回的钱远小于你付掉的医疗费,而且所得越高的人,同样一笔医疗费退得越多。把期待值校准到这里,才不会申告完才发现「怎么只退了这么点」。
💊 セルフメディケーション税制:和医療費控除二选一
这是医療費控除的特例:买指定的市售药(スイッチ OTC 医薬品),购药费超过一定额时也能扣,且有上限。能不能并用,答案是不能——必须在医療費控除与它之间选一个(对个人来说,哪个退得多选哪个)。
- 有「前置动作」要求:通常需要做过健康診断、预防接种、特定健診一类一定の取り組み。也就是说,「只买药、什么检查都没做」通常不符合。
- 它只管市售药,不管看诊:医院・药局开的处方药不走这条,走的是保険侧的机制和医療費控除。
- 适用期限与对象品目会调整,以官方公告为准。用之前先确认当年还适不适用。
❌ 最容易吃亏的 6 个点
- 把跨月的费用合起来算。高額療養費的单位是暦月。7 月 30 日入院、8 月 10 日出院,会被拆成两个月分别判断——单看哪个月都没超限度額,于是一分钱都退不回来。
- 以为会自动退。高額療養費通常要自己申请(部分保险者有自動支払,但那要看保险者);医療費控除不申报就永远不会退。两件事都会静默地「什么也不发生」。
- 把保険外费用算进去。差額ベッド代、先进医疗里自愿选择的部分等不在保险适用范围内,不进高額療養費的计算——在医療費控除那边一般也不算(能不能列入要个案判断)。
- 没领「限度額適用認定証」就住院。结果先垫了几十万、再等一个多月才收到退款。事前申请是免费且可以省掉这笔垫付的。
- 忘了先扣掉保险金・给付金。高額療養費的退款、民间医疗保险的住院给付金、出産育児一時金——这些补填了你的支出,算医療費控除时要先减掉。不减就是申报错误。
- 该由谁申报没选对。家族分合起来报是允许的,但由税率最低的人去报,等于白白少退一笔。原则:由所得最高的家庭成员统一申报。
❓ 常见问题
拿了国民健康保険,去哪儿申请高額療養費?
向你所在的市区町村(国保的保险者)申请。申请表一般在窗口或官网就有,需要附领収書等材料(以官方公告为准)。国保按世帯单位处理,申请与退款通常走世帯主。已经加入公司健保(健康保険組合・協会けんぽ等)的话,去向是那个保险者,不是市区町村 —— 先去公司人事确认自己属于哪个保险者,比到处问快得多。
限度額適用認定証 和 高額療養費,要两个都办吗?
不是「两个都办」,而是两选一或先后关系:能事前预判金额的时候用认定証(当场只付限度額,省掉垫付);事前来不及、或者事后才知道,就走事后払い戻し。同一笔费用不会重复给付——用了认定証的部分,已经按限度額收过了,不会再退一次。已经付完的钱还想拿回来,走的是事后申请那条路。
孩子的医疗费、配偶的医疗费,能不能一起报?
能,前提是同世帯・同保险的合算规则适用于你们,并且属于生計を一にする家族。高額療養費这边看的是同一医疗保险 + 同一世帯的月度合算;医療費控除那边看的是生計を一にする家族的一年合算,由其中所得最高的一个人申报最划算。两条规则的门槛不同,别混用。具体认定以官方公告和保险者的说明为准。
补牙、齿科矫正、整牙算吗?
分情况。治疗目的的齿科诊疗(补牙、拔牙、牙周病治疗等)属于医疗费控除对象,也在保险适用范围内。齿科矫正如果是以治疗为目的(例如影响咀嚼功能),可以算;纯粹的美容目的不算。ホワイトニング这类一般算美容。这类判断以实际诊疗内容与官方公告为准——不确定就向医院要一份写明「治疗目的」的诊断书一类材料。
去医院拿处方药的钱,算在哪儿?
在医院和药局付的处方药费,属于保险适用范围,所以同一暦月的自付额可以计入高額療養費的判断(医院和药局的结算通常会被归到同一个月)。到了年末结算时,这部分也是医療費控除的对象。领収書上的院名・药局名要写进明細書,所以别以为医院那张单子就没用了。
回国、或者去国外看病,还能申请吗?
分两件事看。高額療養費原则上以日本国内保险适用为对象,国外的诊疗一般不在范围内(有例外的情形,以官方公告为准)。医療費控除那边则宽一些:国外的医疗费在满足一定条件时也可以作为控除对象,需要翻译件等材料。离开日本之前,先把还没申请的高額療養費和还在时效内的還付申告处理掉 —— 人走了再补,成本和难度都高很多。离开日本时的年金和保险收尾见国保・年金・脱退一時金。